ご予算に合わせて、支払い方法を相談できます
ローン会社の規定により、治療総額20万円以上がデンタルローンの対象です。あんしんインプラントも、オプション追加や2本以上で総額20万円以上になれば対象となります。審査があります。
デンタルローンの計算例
ローン会社の規定により、治療総額20万円以上がデンタルローンの対象です。あんしんインプラントも、オプション追加や2本以上の治療で総額が20万円以上になれば対象になります。1本187,000円のみの場合は対象外です。審査があります。以下は通常インプラント・All-on-4・6の計算例です。120回払い・実質年率4.5%の目安です。借入407,000円:月々4,218円、総支払目安506,160円。借入2,200,000円:月々22,801円、総支払目安2,736,120円。借入2,640,000円:月々27,361円、総支払目安3,283,320円。
審査・取扱条件があります。総額は丸めた月額×120回で、初回・最終回の調整等で変わります。追加費用別途。407,000円は人工歯根とハイブリッド被せ物のみの合計で、治療総額ではありません。正式な見積書と返済予定表をご確認ください。
お見積もりの範囲と追加費用
分割回数を選ぶ前に、見積書に含まれる治療と含まれない治療を確認します。骨を補う処置などが未確定の場合は、金額が決まる時期をご説明します。追加費用が生じた場合のお支払いについてもご相談いただけます。
カード・分割払いの条件
利用できる支払い方法は医院によって異なります。ご利用いただけるカードや分割払い、デンタルローンの条件は、医院でご案内します。ローンには審査があり、希望すれば必ず利用できるものではありません。
月額・回数・総支払額をご案内します
月額が小さくても、回数や手数料によって総支払額は変わります。頭金、初回や最終回の金額、ボーナス払い、金利、繰上返済の条件まで確認します。月々のお支払いと総額を合わせて、ご希望に沿うお支払い方法をご相談いただけます。
医療費控除について
医療費控除などの制度は、治療の目的や支払状況、個人の条件で扱いが異なります。個別の適用や還付額については、税務署などへご相談ください。領収書と明細を保管し、国税庁や税務署などの案内をご確認ください。
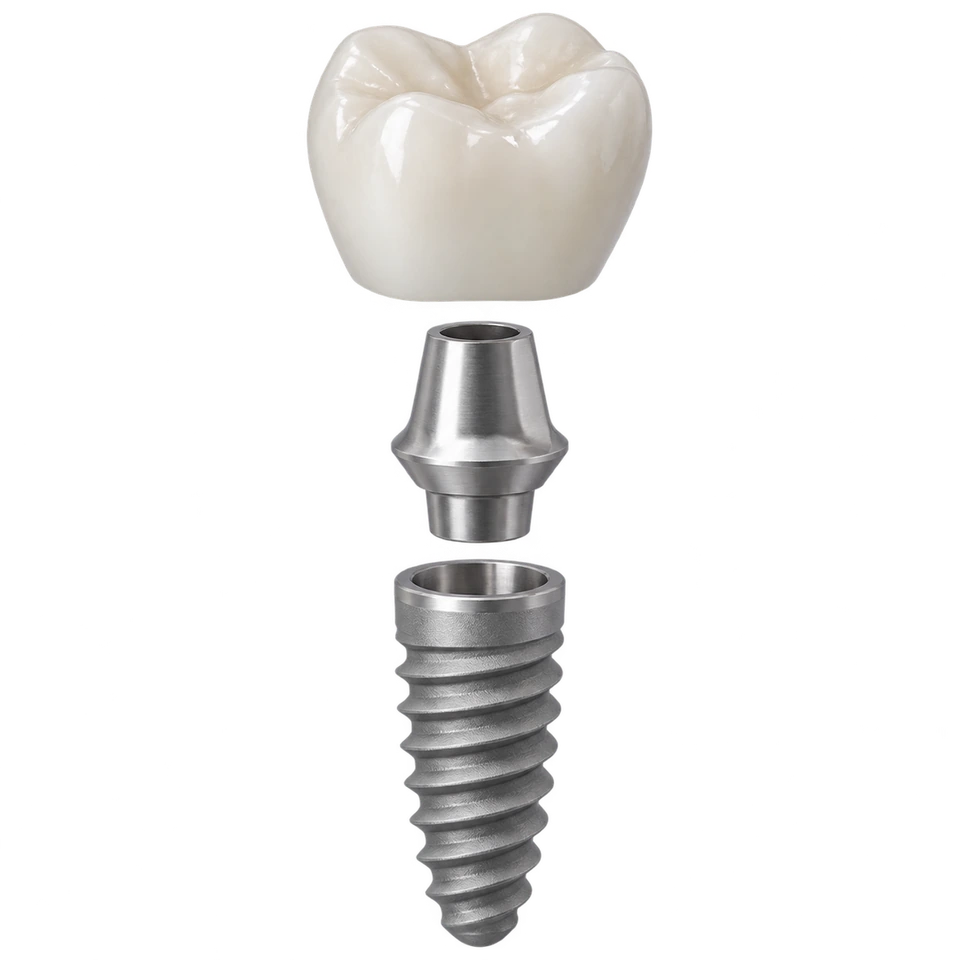
構造が分かると、費用も分かる
見える歯と、支える土台。
- 01被せ物(上部構造)
- お口の中で見える部分。色・形・噛み合わせを整える人工の歯です。
- 02アバットメント
- 被せ物と人工歯根をつなぐ連結部分です。構成は選ぶシステムで異なります。
- 03人工歯根
- 顎の骨に埋める部分。骨の状態を調べ、位置と大きさを計画します。
支払い方法は、受診先で確認してください
現金、クレジットカード、分割払い、歯科ローンなど、利用できる方法や支払う時期は医院によって異なります。グループ医院であっても、すべて同じ条件とは限りません。治療を選ぶ前に、ご希望の方法が使えるか、手数料があるか、初回と手術・人工歯の装着時で支払いを分けるかを確認しましょう。
見積もりを受け取ったら、治療の各段階と支払日を対応させます。複数の処置を予定している場合、最初に全額を支払うのか、その都度必要なのかで資金の準備が変わります。予約の変更や治療計画の見直しがあったとき、支払済みの費用がどのように扱われるかも、開始前に尋ねておくとよいでしょう。
分割払いは、月額と総支払額を両方見ます
月々の金額が小さく見えても、回数や金利・手数料によって総支払額は変わります。借入額、金利、支払い回数、初回と最終回の金額、繰上返済の条件などを確認してください。審査や契約の条件は取扱会社によるため、医院の治療説明と、金融契約の説明を分けて理解することが大切です。
家計を考える際には、定期点検や修理に備える費用も残しておきましょう。将来の収入や税の還付を確実なものとして予定せず、現在の生活費と両立できる支払いかを検討します。治療費の事情で迷っている場合は、そのことを伝えてください。必要な歯科治療を整理し、別の補い方や開始時期を含めて相談することができます。
医療費控除は、治療費がそのまま戻る制度ではありません
国税庁は、歯科医師による診療や治療の費用について、病状に応じて一般的に支出される水準を著しく超えない部分を、医療費控除の対象になる医療費としています。自由診療という理由だけで、すべて対象外になるわけではありません。一方で、支払った金額がそのまま還付されるという意味でもありません。
対象となる費用、申告する方、その年の医療費、補てんされる保険金など、個別の状況により扱いが異なります。このサイトでは、還付額や申告の可否を個別に算定しません。治療の目的や領収書を整理したうえで、最新の国税庁の案内、税務署、税理士などへ確認してください。税の効果を前提に治療を決めず、まず治療内容と支払える総額を把握しましょう。
領収書やローンの契約書を、治療資料と一緒に保管する
支払日、支払先、金額、治療内容が分かる領収書などを保存しておきます。歯科ローンでは、医院の領収書が手元にない場合もあるため、国税庁は契約書や信販会社の領収書など、支出を証明する書類の保存を案内しています。金利と手数料に当たる部分は、医療費控除の対象になりません。
ローンの対象となる年の扱いは、毎月返済した額だけで単純に考えるものではありません。契約日、立替払いの内容などを確認し、公式の案内に沿って判断してください。治療が年をまたぐ場合も、支払いの記録を分けて整理しておくと相談しやすくなります。
通院に使った公共交通機関の費用は、通院日と金額を記録しておくと確認に役立ちます。自家用車のガソリン代や駐車場代は、国税庁の同案内では対象とされていません。治療費の見積書、領収書、契約書、通院の記録を一か所へまとめ、申告の際に根拠を確かめられる状態にしておきましょう。
治療が変更になったときの精算も聞いておく
体調や検査の結果によって、予定していた処置を延期・変更することがあります。前払いをする場合には、すでに行った処置の費用、未実施の処置、製作を始めた人工歯などを、どのように精算するかを確認してください。医院での治療契約と、カードやローンの契約では、変更に必要な手続きが異なる場合があります。
説明を受けた内容は、契約書や見積書のどこに書いてあるかまで確認しておきましょう。支払った証明と治療の記録を残しておくと、後から変更の範囲を相談しやすくなります。不明な点は、治療と支払いの両方の窓口へ尋ねてください。
ご家族と支払う場合は、誰が何を確認するか決める
治療を受ける方と、支払いを手伝うご家族が異なる場合は、治療の希望と支払計画を共有しておきます。ご本人がどの方法を希望しているかを確かめたうえで、家計からいつどれだけ準備するかを相談します。ご本人の希望や不安も伺い、治療内容とお支払いの両方にご納得いただいてから進めます。
領収書や契約書の発行、本人確認、金融契約の名義などは、医院や取扱会社に確認します。医療費控除を誰が申告できるかは、単に受診した人の名前だけでは判断できないため、支払いの事情を整理して税の相談先へ尋ねてください。このサイトで個別の名義や申告方法を決めることはできません。家族で分担する場合も、支払いの記録が残るよう整理しておきましょう。
段階ごとの支払いを、カレンダーへ置いてみる
見積もりの金額が分かっても、支払う時期が集中していると準備が難しくなる場合があります。検査、手術、人工歯の製作、装着など、いつ何を支払うのかを、生活の支出と一緒にカレンダーへ置いてみてください。年間の学費、住居費、引っ越しなどと重なる場合には、治療開始前に相談しておくと準備の見通しが立ちます。
治療の進行が変わった場合に、支払日も変わるのか、先に支払う項目があるかも聞いておきましょう。分割にするときは、目の前の一か月だけでなく、返済を続ける期間の家計を考えます。将来の収入増や還付を確実なものとして計算せず、点検や予期しない出費にも対応できるかを確認してください。
料金の説明と、支払いの契約を読み比べる
治療の見積書は何を行うための費用かを示し、支払いの契約はどう支払うかを定めます。この二つを分けて読むと、分からない点を適切な窓口へ質問できます。見積もりの合計と金融契約の金額が違う場合は、手数料などの理由を確認しましょう。ボーナス払いなどがある場合も、月額の表示だけでは負担全体を把握できません。
契約前には、支払方法を変更できる時期、引き落としが始まる日、途中でまとめて支払う場合の手続き、治療の中止や転院があった際の確認先を聞きます。契約の内容にご不明な点があれば、お手続きの前にご相談ください。医院の説明を受けたことと、ローンの承認や契約が成立したことは同じではありません。治療予約と支払手続きの両方がどの段階か、確認して進めましょう。
支払った後も、記録を見返せるように
支払いのたびに、日付、金額、支払い先、どの処置に対応するかを記録し、見積書や領収書と一緒に保管しましょう。複数の医院や金融会社が関わる場合は、窓口と契約を分けて整理すると確認しやすくなります。電子データで受け取る書類についても、ご自身で後から開けるかを確かめてください。
分割払いでは、治療が一区切りついた時点と、支払いが終わる時点が異なります。引っ越しなどで住所や口座を変更する場合は、必要な連絡先を確認しましょう。お支払いについてお困りの場合は、契約の窓口へご相談ください。治療や通院の予定についても、医院でお話を伺います。
支払いの相談は、治療を始める前からできます
治療が必要と分かっても、すぐに全額を準備できるとは限りません。学費、住居費、家族の医療費などが重なることもあります。金額の話をしにくいと感じても、用意できる時期や上限を伝えて構いません。支払いへの不安を含めて、無理なく受けられる治療を検討するための相談です。
最初に確認するのは、ご自身に必要な処置と全体の見積もりです。支払方法を選ぶ前に、歯を補う範囲、追加の処置、仮歯、維持管理まで理解しておきましょう。月々いくらなら払えるかだけで計画を決めると、必要な項目が後から分かり困る場合があります。治療の説明と家計の事情を、両方共有して進めてください。
治療費の合計と、準備する時期を分ける
同じ総額でも、いつ支払うかにより準備は変わります。検査、手術、人工歯の製作、装着のどの段階で支払いがあるかを聞き、ご自身の収入や大きな支出の時期と照らしてみてください。前払い、工程ごと、その都度など、受診先の方法を確かめます。全ての医院やプランが同じとは限りません。
紙や予定表に、処置の日と支払う金額を並べると、集中する月を見つけやすくなります。必要な資金が整う前に製作を始めることがないよう、どの段階で次の契約が必要かも聞きましょう。日程を調整したい場合は、処置を延期してよいかを診察で確かめ、支払いの事情だけで受診を中断しないことが大切です。
治療総額20万円以上で、デンタルローンの対象に
ローン会社の規定により、治療総額20万円以上がデンタルローンの対象です。あんしんインプラントも、オプション追加や2本以上の治療で総額が20万円以上になれば対象になります。1本187,000円のみの場合は対象外です。審査があります。通常プランやAll-onに月額の案内があっても、あんしんへ同じ条件で当てはめることはできません。利用できる方法と支払日を、プランの申し込み前に医院の受付で確認してください。公開などの参加条件と、支払条件の両方を把握します。
価格が低く見えても、準備できない時期に無理な契約をする必要はありません。通常プランとの比較、治療の開始時期、その間に行う必要のある歯科治療を相談できます。ご家族が支払う場合は、ご本人が公開と治療へ同意できるかも別に確認します。料金の魅力、支払方法、参加条件を混ぜずに検討しましょう。
カードを使う前に、医院とカード会社の条件を確認する
クレジットカードを考えている場合は、医院で使える種類、利用できる金額や処置、支払いのタイミングを聞きます。そのうえで、ご自身の利用可能額、引き落とし日、分割や回数変更の条件はカード会社の案内で確認してください。医院がカードを受け付けることと、希望する分割を選べることは同じではありません。
大きな買い物と支払日が重なる場合や、引き落とし口座を変える予定がある場合も、事前に確認すると準備しやすくなります。手数料が生じる方法へ変更するときは、総額がどこまで増えるかを読みます。医院での契約と、カード会社との契約の確認先を分けておくと、処置の変更や返金の相談が必要な場合も整理できます。
歯科ローンで、最初に見る数字
通常プランやAll-onでローンを検討する場合は、借り入れる元金、実質年率、支払回数、総支払額を確認します。月額が小さくても、返済が長く続き、合計が変わることがあります。表示される月額の一例を、ご自身に確定した金額と考えず、正式な返済予定表を確認してください。
審査、利用できる条件、契約者に必要な書類は取扱会社により異なります。希望すれば必ず利用できるわけではありません。承認前に支払いが確定したつもりで治療の日程を決めず、医院と取扱会社で何が完了しているかを整理しましょう。金融契約の内容は、ご本人が読んで理解したうえで申し込みます。
初回と最終回、ボーナス払いも含めた比較
月額の表示では、初回と最終回の端数調整や、特定の月に加算する支払いが分かりにくい場合があります。毎月同額か、年間に大きな返済月があるかを返済予定表で見てください。月額と回数を掛けるだけの概算ではなく、実際の契約の全ての支払いを確認することが大切です。
ボーナス払いを使う場合は、将来も同じ収入が得られるとは限らないことを考えます。無理に月額を小さく見せる方法より、生活費と両立する計画を選んでください。支払回数を変えた案を比較する際は、同じ元金、同じ条件かも確認します。月額が違う理由が、回数なのか金利なのか借入額なのかを分けて理解しましょう。
頭金を使うかは、手元の資金も残して考える
頭金を用意する場合、借入元金を減らせるか、どの段階で支払うかを確認します。一方、貯蓄を全て使うと、その後の点検や日常の急な支出へ対応しにくくなる場合があります。治療費だけでなく、生活に必要な備えをどれだけ残すかを、ご自身の家計に合わせて考えてください。
頭金の有無を比べるときは、同じ総治療費で、ローンの元金と総支払額がどう変わるかを見ます。契約前の支払額と返済の負担を一緒に把握すると、目の前の現金の減少だけ、あるいは月々の負担だけに偏らず検討できます。具体的な契約条件と手数料は、正式な案内で確認してください。
見積書にない費用を、借入額へ入れたつもりにしない
インプラント体と被せ物の合算は、必ずしも治療総額ではありません。検査、仮歯、支台、ガイド、骨造成、鎮静など、必要な項目を含む見積もりを確認してから、借入対象となる金額を決めます。まだ判断できない処置があれば、どの時点で費用が決まるかを聞きましょう。
ローンを契約した後で追加費用が生じた場合、同じ契約へ自動的に含められるとは限りません。変更の方法、追加の審査や手続きがあるかは取扱会社と医院で確認します。費用の見通しが未定な項目を隠さず共有しておくと、どの段階で契約を進めるかを相談しやすくなります。
長い返済期間に、通院の費用も続きます
人工歯を装着した後も、点検や清掃、必要な調整を受けます。All-onでは半年ごとの自費メンテナンス税込11,000円などが保証の条件です。通常やあんしんとは受診条件が違うので、ご自身のプランで管理の費用を確認してください。返済の月額に含まれていると考えないようにします。
点検の交通費、仕事を調整する時間、清掃用具、修理への備えもあります。家計を比べる際には、返済を続ける月にこれらの支出を重ねてみましょう。月額を払うために点検を受けられない計画では、治療後の管理と合いません。通院できる見通しも含めて、契約前に検討することが大切です。
治療費と、保証オプションの費用を分ける
追加保証を選ぶ場合は、基本の治療費へどの金額が加わるかを明らかにします。All-onの上部構造の十年追加保証は片顎税込396,000円で、年数別の自己負担をなくすオプションです。保証のための支払額と、将来規程に当たる修理への対応を分けて理解してください。
オプション費用をローンへ含められるかは、契約時に確認します。含める場合は、元金と総支払額がどう変わるかを見ます。保証を選んでも点検料が不要になるわけではないため、費用の役割を混同しないことが大切です。選択できる項目は、必要な処置と分けて説明を受け、自分が何を購入するかを確かめましょう。
家族が支払う場合、本人の希望も中心に置く
ご家族が費用を支援する場合は、治療を受けるご本人の希望と心配を確認してください。支払う方が固定式を望んでいても、ご本人は手術や清掃へ不安を感じていることがあります。家計の都合だけでなく、本人が理解して選べる計画であることが大切です。
誰がいつ支払い、領収書や契約書をどこに保管するかを話しておくと、手続きが進みやすくなります。金融契約の名義や必要な確認は、取扱会社へ尋ねてください。医療費控除を誰が申告できるかも、単に受診者や支援者の希望では決まらないため、実際の支払いと生計の状況を整理して税務署などへ相談します。
治療を延期・変更したときの精算
体調、治癒の経過、転居などで、予定していた処置を変える場合があります。前払いした金額があれば、実施済みの処置、未実施の処置、すでに製作を開始した人工歯をどう扱うか、契約前に確認しておきましょう。全額が同じ条件で戻る、あるいは支払いが自動的に止まるとは考えないでください。
ローンやカードの契約が関わる場合、医院の精算と金融会社の手続きは別に確認する必要があります。変更の理由、現在の治療段階、支払い済みの金額を資料と合わせて伝えてください。診療の窓口と契約の窓口を分けて整理し、次に何の書類が必要かを聞くと、行き違いを減らしやすくなります。
転院を検討するときに、費用の記録が役立つ
転院する場合は、使用したインプラントや治療経過に加え、どの処置まで支払ったかが分かる資料を用意します。元の医院の保証が別の医院で同じように適用されるとは限りません。新しい医院で必要になる診察、検査、修理と、前の契約の精算を分けて確認してください。
転院先を決める前に、受け入れの可否と、用意する画像や書類を尋ねます。痛みや急な腫れがある場合は、費用の確認が終わるまで必要な受診を遅らせないことも大切です。処置を受けた後は、内容と領収書を保存し、今後の管理へ情報をつなげます。支払いの問題と、現在の健康状態への対応をそれぞれ整理しましょう。
繰上返済を考えた場合の確認
返済の途中でまとめて支払いたい場合は、可能な時期、必要な手続き、手数料、残りの支払額の扱いを契約先へ確認します。月額の表を見て残りの回数分を単純に合計するだけでは、正式な金額と異なることがあります。自己判断で引き落としを止めず、手続きの案内を受けてください。
貯蓄から返す場合も、通院や生活に必要な資金をどれだけ残すかを考えます。返済が終わっても点検や保証の受診条件が終わるわけではありません。金融契約の終了と、歯科での管理を分けて理解しておきましょう。完了後に受け取る確認書類も、契約書と一緒に保存すると、後からの問い合わせに役立ちます。
税の還付を、予定の収入として組み込まない
インプラントの費用が医療費控除の対象となる場合がありますが、支払額や控除額がそのまま戻る制度ではありません。実際の所得やほかの控除、納めた税金などで影響は異なります。医院で値引きされるものとも違うため、契約の支払額から想定の還付を引いて準備しないようにしましょう。
申告を検討する方は、領収書、ローン契約書、立替額と時期が分かる書類を保存します。ローンの金利と手数料は控除の対象外です。治療費や対象年分について分からないことは、資料を整えて国税庁の案内や税務署で確認してください。支払計画は確実に分かる収支をもとに作り、税の扱いは別に確認するのが現実的です。
契約の説明を聞く日に、確認したい書類
見積書と治療計画書は、何の治療へ支払うかを示します。ローンやカードの契約は、どう支払うかを定めます。保証書は、将来の不具合へどう対応するかを示します。それぞれ役割が違うため、一つの資料を受け取っただけで全ての条件を理解したと考えず、関連する書類をそろえましょう。
日付、契約する本人、金額、対象の歯、プラン名が対応しているかを確認します。書類同士で異なるように感じる箇所があれば、その場で説明を受けてください。控えを持ち帰れるか、電子で受け取る場合は自分で開いて保管できるかも大切です。支払いを決める前に、ご自身が資料を読み返せる状態にしておきます。
電子契約を使う場合は、契約書を保存する方法と、後から確認できる期間を聞いてください。端末を買い替えた際にも見られるように、ご自身で控えを管理します。家族が手続きを手伝う場合も、契約するご本人が内容を確認し、不明点へ回答を受けてから進めましょう。紙と電子のどちらでも、受け取ったことだけでなく、内容を読める状態で保管することが大切です。
費用を記録するときは、受診日と支払日を区別する
治療を受けた日と費用を払った日が異なる場合があります。医療費の整理、契約の精算、家計の記録では、両方の日付が分かると便利です。領収書を受け取るたびに、どの処置に対応するか、見積もりのどの部分かを短く控えておきましょう。全てを治療後に思い出すより、確認の負担を減らせます。
複数の医院を受診する場合や、ご家族が代わりに払う場合は、受診者、支払先、実際の支払者、金額を合わせて整理します。口座の記録だけでは何の処置か分からない場合もあるため、明細と組み合わせて保存してください。税の相談に使う資料と、保証や転院の相談に必要な資料を、一か所から確認できるようにすると役立ちます。
引っ越しや口座の変更を予定している場合
長期の返済中には、転居、転職、口座の変更などが起こる場合があります。契約先へ必要な届け出を確認し、連絡先を更新してください。医院の診察券の住所を変えることと、金融会社への手続きは同じではありません。引き落とし日や書類の送付先が変わる場合も、個別に確かめます。
転居で通院先も変える場合は、支払いの記録、治療の情報、保証を整理しておきましょう。返済を続けているからといって、新しい医院で同じ契約の治療を受けられるわけではありません。元の契約と新しい診療の窓口を分け、現在の計画をどこまで進め、何を引き継ぐかを相談してください。
支払いに不安が出たとき、早めに事情を伝える
返済や支払時期に不安が生じたら、契約の窓口へ早めに相談してください。お支払いの変更は契約窓口へ、受診日程の変更は医院へご相談ください。金融契約については取扱会社、治療の日程や必要な経過確認については医院へ、現在の事情を分けて伝えます。
新しい支払条件が認められるとは限らないため、何が可能かは正式な案内で確認します。治療途中で仮歯や傷の管理がある場合には、その確認をどう続けるかも相談しましょう。費用についてお困りのことを伺い、次に必要な連絡や処置をご案内します。
分からない条件は、日常の場面へ置き換えて質問する
契約用語が難しく感じたら、『来月手術が延期になったらどうなるか』『予定より追加の処置が必要なら支払いはどうするか』『途中でまとめて払うときは誰へ連絡するか』と、実際の場面で尋ねてみてください。回答が契約書のどの項目に当たるかも聞くと、後から確認しやすくなります。
説明した方の名前、日付、質問と回答を控えておくことも役立ちます。ただし、メモだけを契約の条件と思わず、適用される書面を確認してください。自分の生活へ当てはめて理解できることが、月額の印象だけで決めないための助けになります。迷った項目を一度に全て決めず、必要な資料を受け取って検討しましょう。
家計を確認する際に、治療の優先順位を共有する
すぐに準備できる金額と治療の見積もりが合わない場合は、何を急いで対応する必要があり、何の時期を相談できるかを診察で確認します。痛みや炎症への対応まで全て延期するのではなく、必要な処置と、最終的な補い方の計画を分けて考えられる場合があります。
安い方法へ変えるかどうかも、費用だけでなく残る歯への処置、取り外し、通院、清掃を含めて比較します。治療を少なくすれば必ず将来の負担も小さくなるとは限りません。現在の事情と長期の生活を伝え、ご自身が理解して選べる内容を検討してください。支払いの相談は、必要な歯科診療を続けるための相談でもあります。
最終的に、自分が支払う内容を説明できるか
契約の前には、何の処置へいくら支払い、どの時期にどの方法で払うかを、ご自身の言葉で振り返ってみましょう。ローンがある場合は、借入元金と手数料を含む総額、最後の返済時期まで確認します。追加費用や点検の費用が別にあることも、家計の予定へ反映します。
ご家族へ説明できない箇所や、資料を読んでも分からない数字があれば、そこを次の質問として残してください。税の効果や将来の収入を確約されたものとせず、契約の条件で判断します。治療の内容と支払いの両方に納得し、その後の点検も続けられる計画を選ぶことを大切にしてください。
読んだあとに、進める一歩
ご自身の選択に、つなげる。
気になる点を整理できたら、方法・予算・通院の希望を相談してみませんか。